
رشد شتابان تورم و کاهش مداوم ارزش ریال، پرسش بنیادین «با پول خود چه کنیم» را به دغدغه روزمره خانوادهها و صاحبان کسبوکار تبدیل کرده است. نگهداری دارایی نقدی در حسابهای بانکی با نرخ سود منفی، ارزش پسانداز افراد را در طول زمان میبلعد. در چنین فضایی، آگاهی از اینکه چگونه سرمایه گذاری کنیم و کدام بسترها توانایی جبران این افت ارزش را دارند، به مهارتی حیاتی برای بقای اقتصادی تبدیل میشود. نوسانات مداوم مظنه در تابلو قیمت طلا نیز به وضوح نشان میدهد که بازارهای موازی هر روز با شتاب حرکت میکنند و ریال را جا میگذارند.
بسیاری از خریداران تمایل دارند بدانند چگونه سرمایه گذاری کنیم تا سود کنیم و چگونه سرمایه گذاری را شروع کنیم تا درگیر موجهای کاذب بازار نشویم. در این راهنما، تمامی بازارهای سرمایه گذاری در ایران را زیر ذرهبین قرار میدهیم، سودآوری و ریسک هر روش را میسنجیم و شیوه دستیابی به یک سرمایه گذاری امن و در عین حال یک سرمایه گذاری پرسود را تشریح میکنیم.
سرمایه گذاری چیست؟
سرمایه گذاری در تعاریف اقتصادی، به معنای انتقال منابع مالی به داراییهای مشخص با هدف کسب سود، افزایش ارزش سرمایه یا ایجاد درآمد مستمر در آینده است. در اقتصادهای باثبات جهانی، سرمایهگذاران با پذیرش درصدی از ریسک منطقی، به دنبال افزایش ثروت خالص خود میروند. با این حال، در اقتصاد ایران کارکرد این اقدام تغییر میکند؛ در واقع سرمایه گذاری برای مقابله با تورم انجام میشود و وظیفه نخست آن، نجات قدرت خرید خانوار از چنگال کاهش ارزش پول ملی است.
وقتی تورم افزایش پیدا میکند، ارزش داراییهای سرمایهای به نسبت رشد نقدینگی و پرواز نرخ ارز بالا میرود. فردی که پول نقد خود را به موقع به داراییهای باثبات تبدیل نمیکند، هزینه فرصت سنگینی را متحمل میشود. شناخت اصول و شیوههای درست در راهنمای جامع سرمایه گذاری در ایران اثبات میکند که برای مصون ماندن از شوکهای پولی، هیچ فردی نباید درآمد مازاد خود را راکد بگذارد.
پول خود را چگونه سرمایه گذاری کنیم؟
پاسخ به این سوال که کجا سرمایه گذاری کنیم و وجوه نقد را به چه کانالی بسپاریم، نیازمند طراحی یک نقشه راه شخصی و دقیق است. حرکت بر اساس هیجانات مقطعی یا توصیههای افراد غیرمتخصص در شبکههای اجتماعی، معمولا به زیانهای جبرانناپذیر میانجامد. سرمایهگذاران موفق پیش از ورود به هر بازاری، گامهای زیر را به ترتیب طی میکنند:
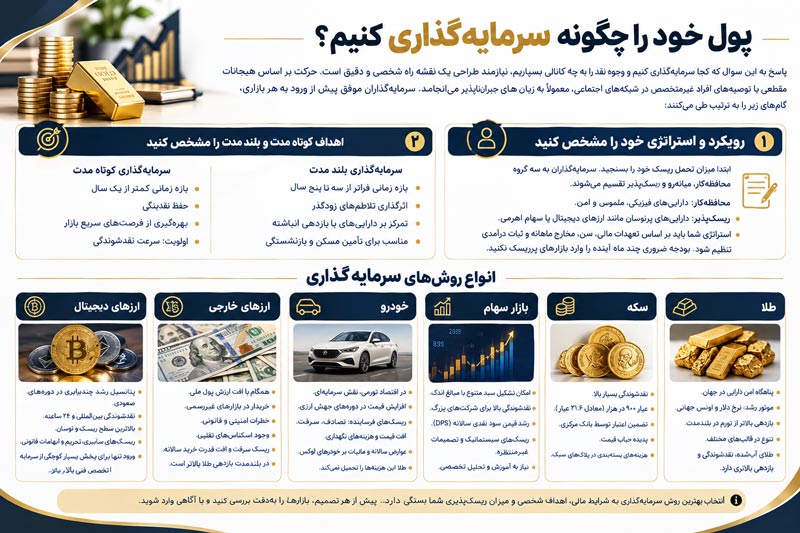
1. رویکرد و استراتژی خود را در سرمایه گذاری مشخص کنید
پیش از ورود به معامله، نخست باید میزان تحمل ریسک خود را با دقت بسنجید. معاملهگران به طور کلی به سه گروه محافظهکار، میانهرو و ریسکپذیر تقسیم میشوند.
سرمایهگذاران محافظهکار تمایلی به پذیرش نوسانهای شدید ندارند و داراییهای فیزیکی، ملموس و امن را انتخاب میکنند. در مقابل، فعالان ریسکپذیر به سراغ داراییهای پرنوسانی مانند ارزهای دیجیتال یا سهام اهرمی میروند و سقوطهای موقت را تاب میآورند. استراتژی شما باید بر اساس تعهدات مالی، سن، مخارج ماهانه و ثبات درآمدی تنظیم شود؛ بنابراین هیچ فردی نباید بودجهای را که برای مصارف ضروری چند ماه آینده نیاز دارد، وارد بازارهای پرریسک کند.
2. اهداف کوتاه مدت و بلند مدت در سرمایه گذاری را مشخص کنید
افق زمانی هر سرمایهگذاری، نوع دارایی مناسب برای خرید را تعیین میکند. سرمایه گذاری کوتاه مدت به بازههای زمانی زیر یک سال اطلاق میشود و هدف آن حفظ نقدینگی و بهرهگیری از فرصتهای سریع بازار است. در این شیوه، سرعت نقدشوندگی اولویت اول به شمار میآید.
در سوی دیگر، سرمایه گذاری بلند مدت افقهای زمانی فراتر از سه تا پنج سال را شامل میشود. در بازههای چندساله، تلاطمهای زودگذر قیمتها بیاثر میشوند و ارزش ذاتی دارایی شکوفا میگردد. اگر به دنبال اهدافی چون تامین مسکن یا ایجاد پشتوانه بازنشستگی هستید، باید روی داراییهایی با بازدهی انباشته تمرکز کنید. تعیین شفاف این بازه زمانی، مانع از فروش هیجانی داراییها در زمان افتهای گذرا میشود.
انواع روشهای سرمایه گذاری
پاسخ عملیاتی به پرسش در چه چیزی سرمایه گذاری کنیم، مستلزم شناخت بیطرفانه و دقیق بازارهای اصلی کشور است. هر یک از این بازارها ویژگیها، ریسکها و موانع ویژهای دارند:
سرمایه گذاری در ملک یا زمین
زمین و مسکن همواره یکی از تکیهگاههای سنتی سرمایهگذاران در ایران بوده است. این بازار به دلیل تقاضای مصرفی دائم و محدودیت مساحت زمین در کلانشهرها، بازدهی اسمی بالایی در بلندمدت نشان میدهد. همچنین سرمایه گذاری در مسکن احساس امنیت روانی بالایی در افراد به وجود میآورد، چون ملکی فیزیکی در اختیار فرد قرار دارد و با اجاره دادن آن، جریان درآمد ماهانه تولید میشود.
اما این بخش با دو چالش بسیار بزرگ دستوپنجه نرم میکند. مانع نخست، نیاز به سرمایههای میلیاردی است؛ یعنی هیچ فردی با مبالغ خرد نمیتواند وارد این بازار شود. مانع دوم، رکودهای سنگین و نقدشوندگی بسیار پایین ملک است. در دورههای رکود معاملاتی، فروش یک آپارتمان یا زمین ممکن است ماهها یا سالها طول بکشد. علاوه بر این، هزینههای استهلاک، بازسازی، مالیات بر خانههای خالی، عوارض شهرداری و دعاوی حقوقی اجارهداری، بازدهی خالص ملک را کاهش میدهند.
سرمایه گذاری در طلا
طلا قرنهاست که به عنوان باستانیترین پناهگاه امن دارایی در جهان شناخته میشود. بازار طلا در ایران از دو موتور پیشران بسیار قدرتمند تغذیه میکند: موتور نخست، رشد نرخ دلار آزاد در بازار داخلی است؛ موتور دوم، افزایش قیمت اونس جهانی طلا در معاملات بینالمللی است. ترکیب این دو عامل باعث میشود که بازدهی طلا در بلندمدت نهتنها از تورم عقب نماند، بلکه معمولا از آن پیشی بگیرد. برای درک عمیقتر سازوکار این بازار میتوانید به راهنمای جامع سرمایه گذاری در طلا مراجعه کنید.
اما طلا در فرمهای متفاوتی در بازار عرضه میشود که بازدهی یکسانی ندارند:
- طلای زینتی نو به علت داشتن اجرت ساخت بالا، سود مغازهدار و مالیات بر خدمات، گزینهای غیرمنطقی برای پسانداز محسوب میشود، زیرا این هزینهها در زمان فروش به طور کامل از جیب مشتری میروند.
- طلای دستدوم اگرچه اجرت ساخت اولیه ندارد، اما مشکلاتی نظیر نگینهای سنگین بدون ارزش، ناخالصی در لحیمها و احتمال سرقتی بودن قطعه را پیش پای خریدار میگذارد.
- طلای آبشده به عنوان طلای خام عیارسنجیشده، هیچگونه اجرت ساخت، مالیات یا هزینه وکیوم و بستهبندی ندارد.
طلای آبشده بالاترین قدرت نقدشوندگی را در میان تمامی انواع طلا دارد. این فلز مبنای تولید تمامی کارگاههای زرگری کشور است و در هر لحظه به قیمت مظنه روز نقد میشود. به همین دلیل، معاملهگران کارکشته بازار ترجیح میدهند منابع خود را به جای مسکوکات حبابی، به سرمایه گذاری در طلای آب شده اختصاص دهند.
سرمایه گذاری در سکه
مسکوکات رسمی ضرب بانک مرکزی شامل سکه تمام بهار آزادی، طرح امامی، نیم و ربعسکه، همواره در کانون توجه سرمایهگذاران قرار دارند. سکه بانکی نقدشوندگی بسیار بالایی دارد و در تمام صرافیها و طلافروشیها معامله میشود. عیار این سکهها 900 در هزار (معادل 21.6 عیار یا عرفا 22 عیار) است و اعتبار آن را بانک مرکزی تضمین میکند.
با این حال، نقطهضعف سکه، پدیدهای به نام «حباب قیمت» است. قیمت بازاری سکه معمولا تفاوت بسیار زیادی با ارزش ذاتی طلای درون آن پیدا میکند. این حباب در اثر خریدهای هیجانی عمومی شکل میگیرد و در زمان حراجهای مسکوکات، آرامش سیاسی یا افت نرخ ارز به سرعت تخلیه میشود. تخلیه ناگهانی حباب در سالهای گذشته زیانهای سنگینی به خریداران در سقفهای قیمتی وارد کرده است. از طرف دیگر، پلاکهای سبک پارسیان نیز اگرچه عیار 18 دارند، اما در مبالغ بالا هزینههای بستهبندی را هدر میدهند.
سرمایه گذاری در بازار سهام
بورس اوراق بهادار فضایی قانونی برای مشارکت در مالکیت صنایع بزرگ پتروشیمی، فلزی و دارویی کشور است. سرمایه گذاری در بورس امکان تشکیل یک سبد متنوع از شرکتها را با مبالغ اندک فراهم میسازد. نقدشوندگی سهام شرکتهای بزرگ بالا است و سرمایهگذاران علاوه بر رشد قیمت تابلوی سهم، از سود نقدی سالانه مجامع (DPS) بهرهمند میشوند.
با این وجود، بورس ایران به شدت از ریسکهای سیستماتیک و تصمیمات غیرمنتظره رنج میبرد. تجربیات تلخی مانند ریزش تاریخی بازار در سال 1399 به سرمایهگذاران آموخت که قیمتگذاریهای دستوری، قطعی مکرر برق و گاز صنایع و تغییرات مداوم نرخ بهره، میتواند سرمایه افراد را سالها در زیان حبس کند. موفقیت در بازار بورس بدون گذراندن دورههای تخصصی تحلیل تکنیکال و بنیادی بسیار دشوار خواهد بود.
سرمایه گذاری در خودرو
خودرو در اقتصادهای باثبات جهان کالایی مصرفی به شمار میرود و سالانه در اثر استهلاک افت قیمت پیدا میکند. اما در اقتصاد تورمی ایران به دلیل کسری تولید داخلی، محدودیتهای شدید واردات و افت ارزش ریال، خودرو نقشی سرمایهای به خود گرفته است. در دورههای جهش ارزی، قیمت انواع خودرو با سرعت زیادی بالا میرود و سرمایه گذاری در خودرو برای بسیاری جذاب جلوه میکند.
اما نگهداری خودرو ریسکهای فرسایندهای به دنبال دارد. تصادفات جادهای، افت قیمت شدید ناشی از رنگشدگی بدنه، خطرات سرقت، هزینههای بیمه شخص ثالث و بدنه، هزینه استهلاک قطعات و دردسرهای تعویض پلاک، همگی بازدهی واقعی این بازار را تحلیل میبرند. همچنین وضع عوارض سالانه و مالیات بر خودروهای لوکس، سود خالص مالکان را محدود میسازد؛ در حالی که طلا هیچکدام از این هزینهها را تحمیل نمیکند.
سرمایه گذاری در ارزهای خارجی
خرید اسکناسهای دلار، یورو یا درهم یکی از کهنهترین واکنشهای سنتی مردم در مواجهه با تلاطمهای سیاسی و تورمی است. سرمایه گذاری در دلار ارزش دارایی افراد را همگام با افت ارزش پول ملی بالا میبرد و اسکناس نقد در بازارهای غیررسمی خریدار دارد.
با این حال، ورود به بازار ارز با خطرات امنیتی و قانونی جدی همراه است. طبق قوانین مبارزه با قاچاق کالا و ارز، نگهداری مبالغ ارزی بدون فاکتور صرافیهای رسمی جرم محسوب میشود و میتواند به ضبط دارایی بینجامد. وجود اسکناسهای تقلبی در بازار غیررسمی بسیار رایج است. از سوی دیگر، نگهداری فیزیکی دلار در منزل ریسک سرقت را بالا میبرد. مهمتر از همه، خود دلار سالانه چند درصد افت قدرت خرید ناشی از تورم جهانی را تجربه میکند؛ یعنی طلا در بلندمدت همواره بازدهی بسیار بالاتری نسبت به اسکناس نقدی دلار به ثبت میرساند.
سرمایه گذاری در ارز دیجیتال
ارزهای دیجیتال نوینترین کلاس دارایی در بازارهای مالی جهان به شمار میروند. ارزهای پیشرو مانند بیت کوین ساختاری ضدتورمی دارند و سقف عرضه کل آنها روی عدد 21 میلیون واحد قفل شده است. سرمایه گذاری در بیت کوین و سایر رمزارزها در دورههای رشد صعودی بازار پتانسیل رشدهای چندبرابری را مهیا میسازد و نقدشوندگی بینالمللی آن به صورت 24 ساعته جریان دارد.
اما رمزارزها بالاترین سطح ریسک و نوسان را ثبت میکنند. سقوطهای 70 تا 80 درصدی در زمستانهای بازار کریپتو مکررا تکرار شده است. ریسکهای سایبری مانند هک صرافیها، فراموشی یا سرقت کلیدهای خصوصی کیفپول، خطرات تحریم حساب ایرانیان و ابهامات مداوم قانونگذاری، این حوزه را برای سرمایهگذاران عادی به فضایی پرخطر تبدیل کرده است. ورود به این داراییها تنها برای بخش بسیار کوچکی از سرمایه و مشروط به تخصص فنی بالا توصیه میشود.
جدول مقایسه جامع بازارهای سرمایه گذاری در ایران
جدول زیر معیارهای حیاتی تصمیمگیری را در بازارهای مختلف به صورت فشرده کنار هم قرار میدهد:
|
بازار سرمایهگذاری |
حداقل بودجه اولیه |
نقدشوندگی |
ریسک نوسان |
هزینههای جانبی و کارمزد |
ارتباط با تورم |
|
طلای آبشده |
بسیار ناچیز (حتی چند صد هزار تومان) |
آنی و بسیار بالا |
پایین و مطمئن |
کارمزد بسیار اندک، بدون اجرت و مالیات |
همگام با دلار آزاد و انس جهانی |
|
مسکن و زمین |
بسیار سنگین (میلیاردی) |
بسیار ضعیف و زمانبر |
پایین |
استهلاک، کمیسیون، عوارض و بازسازی |
عالی در بلندمدت |
|
سکه بهار آزادی |
متوسط (بهای یک قطعه سکه) |
بسیار بالا |
متوسط رو به بالا (به دلیل حباب) |
حباب قیمتی بالا، ریسک تخلیه حباب |
همگام با نرخ ارز |
|
بازار سهام (بورس) |
ناچیز (از چند صد هزار تومان) |
متوسط |
بسیار بالا |
کارمزد معاملات، ریسک مداخلات دستوری |
وابسته به حاشیه سود صنایع |
|
خودرو |
سنگین (چند صد میلیونی) |
متوسط |
متوسط به بالا |
بیمه، استهلاک، نگهداری، افت رنگ |
همگام با جهشهای ارزی |
|
دلار و ارز خارجی |
کم تا متوسط |
بالا |
متوسط |
ریسک جعل، ممنوعیت نگهداری، سرقت |
صرفا همگام با افت ریال |
|
ارز دیجیتال (بیت کوین) |
ناچیز |
آنی و جهانی |
فوقالعاده شدید |
کارمزد شبکه، خطر تحریم و هک صرافی |
مستقل از متغیرهای داخلی |
بهترین روشهای سرمایه گذاری کدامند؟
پاسخ به این سوال که بازارهای مناسب برای سرمایه گذاری کدامند، بازارهای سودآور در سال 1405 چه وضعیتی دارند و چگونه میتوان بهترین سرمایه گذاری در سال 1405 را انتخاب کرد، نیازمند مقایسه رودرروی ابزارها است. شناخت پرسودترین بازار سرمایه گذاری باید در کنار مهار ریسک انجام پذیرد.
بررسی بازدهی تاریخی بازارهای مالی در 5 سال گذشته
برای سنجش واقعبینانه داراییها، بررسی کارنامه بازدهی گذشته دید مناسبی ارائه میدهد. بازارها در چرخههای پنجساله اخیر رفتار متفاوتی در برابر تورم نشان دادهاند:
|
بازار دارایی |
بازدهی میانگین سالانه |
میزان پوشش تورم |
ریسک افت سرمایه |
بیشترین چالش سرمایهگذار |
|
طلا (آبشده و مسکوکات) |
بالاتر از 65 درصد |
پوشش کامل و بازدهی مازاد |
بسیار پایین |
انتخاب فرم مناسب بدون کارمزد |
|
دلار و ارزهای خارجی |
حدود 45 تا 50 درصد |
همگام با تورم |
متوسط |
افت ارزش جهانی دلار و ریسک قاچاق |
|
زمین و مسکن |
بالاتر از 60 درصد |
پوشش کامل تورم |
بسیار پایین |
حبس سرمایه و نقدشوندگی طولانی |
|
بورس اوراق بهادار |
به شدت نامتوازن (بین 20 تا 80 درصد) |
پوشش مقطعی و نوسانی |
فوقالعاده بالا |
تصمیمات اقتصادی دستوری و ریزشها |
برای انتخاب دارایی برتر، مقایسههای مستقیم زیر زوایای تصمیمگیری را آشکار میسازند:
- طلا یا دلار برای سرمایه گذاری: دلار فقط به نسبت تضعیف ریال بالا میرود، اما طلا علاوه بر پرواز دلار، از رشد تاریخی اونس جهانی نیز نیرو میگیرد. بررسی تفصیلی در مقاله طلا یا دلار برای سرمایه گذاری نشان میدهد که طلا در بازههای چندساله همیشه دلار کاغذی را پشت سر میگذارد.
- طلا یا مسکن برای سرمایه گذاری: املاک بازدهی خوبی میسازند اما ورود به آنها نیازمند میلیاردهای نقدینگی است و نقد کردنشان ماهها طول میکشد. در مقابل، مطالعه طلا یا مسکن برای سرمایه گذاری نشان میدهد طلا نقدشوندگی فوری دارد و خریدهای پلهای خرد را ممکن میسازد.
- طلا یا بورس برای سرمایه گذاری: بورس درگیر ریسکهای سیاسی و فرمولهای دستوری است، اما طلا دارایی جهانی و مستقل از بخشنامههای دولتی به حساب میآید. تحلیل این دو بخش در راهنمای طلا یا بورس برای سرمایه گذاری گردآوری شده است.
- طلا یا خودرو برای سرمایه گذاری: خودرو کالایی استهلاکپذیر است، تصادف میکند و عوارض دارد؛ در حالی که طلا مستهلک نمیشود و هزینه نگهداری ندارد. تفاوتهای دقیقتر در مطلب طلا یا خودرو برای سرمایه گذاری بررسی شده است.
- طلا یا بیت کوین: بیت کوین برای افراد متخصص در دنیای فناوری مناسب است، اما نوسانات شدیدی دارد. مقایسه این دو پناهگاه را در مقاله طلا یا بیت کوین دنبال کنید.
با کنار هم قرار دادن این ویژگیها، برای اکثر افراد جامعه فلز طلا به عنوان بهترین سرمایه گذاری در ایران تثبیت میشود. ارزیابی سه ضلعی این داراییها در تحلیل بهترین سرمایه گذاری در ایران؛ طلا، دلار یا مسکن زوایای بیشتری از این موضوع را روشن میسازد.
روش های سرمایه گذاری محبوب چیست؟
تغییر عادات مالی جامعه در سالهای اخیر نشان میدهد که مردم روشهای شفاف، بدون واسطه و کمکارمزد را انتخاب میکنند:
- خرید آنلاین طلای آبشده: امروزه هوشمندانهترین شیوه میان معاملهگران، خرید آنلاین طلای آبشده در بسترهای معتبر است. در این شیوه، هزینههای سرسامآور اجرت ساخت حذف میشوند و امکان پسانداز حتی با چند صد هزار تومان میسر میگردد. این راهکار، کارآمدترین شیوه برای پیادهسازی روشهای خلاقانه سرمایه گذاری با پول کم به شمار میآید.
- سرمایه گذاری در نقره: نقره فلزی گرانبها با کاربردهای صنعتی روبهرشد است که پتانسیل جهشهای قیمتی خوبی دارد. اگرچه بهای آن از طلا پایینتر است، اما کارمزد خرید و فروش نقره در بازار سنتی بالاتر است و نگهداری حجمهای بالای آن فضای زیادی اشغال میکند. مزایا و معایب این فلز در مقاله سرمایه گذاری در طلا و نقره تشریح شده است.
- بررسی صندوق های سرمایه گذاری طلا: صندوقهای مبتنی بر طلا در بورس ابزاری مجازی برای دنبال کردن قیمت طلا به حساب میآیند. با اینکه خرید واحدهای این صندوقها آسان است، اما معاملهگر کارمزدهای مداوم مدیریت صندوق را میپردازد و امکان تحویل فیزیکی طلا در اوزان خرد برای خریداران وجود ندارد؛ همچنین نوسانات بورس و بسته شدن ناگهانی نمادها میتواند معاملات را متوقف کند. برای مقایسه دقیق این ابزارها با خرید طلا، راهنماهای تحلیلی بررسی سرمایه گذاری در صندوق طلا و مقایسه طلای فیزیکی و صندوق های دیجیتال طلا اطلاعات مفیدی ارائه میدهند.
- خرید پلهای مسکوکات خرد: پسانداز کردن از طریق خرید قطعات سبک مانند ربعسکه یا پلاکهای پارسیان هنوز در میان برخی خانوادهها جریان دارد. با این حال، به دلیل سوخت شدن هزینه بستهبندی در زمان فروش، خریداران آگاه دارایی خود را به طلای آبشده بدون هزینه بستهبندی منتقل میکنند.
مهمترین نکات در سرمایه گذاری
برای رسیدن به بهترین راه حفظ ارزش پول و رعایت اصول سرمایه گذاری موفق، ساختاربندی درست سبد دارایی اهمیت زیادی دارد.
مدل نمونه تقسیم دارایی (Asset Allocation) برای یک سبد مطمئن
برای اینکه در تمام دورههای رونق و رکود آرامش روانی داشته باشید، تقسیم داراییها طبق یک مدل استاندارد پیشنهاد میشود:
|
بخش دارایی |
سهم پیشنهادی در سبد |
دلیل تخصیص |
|
طلای آبشده (بخش مرکزی) |
50 تا 60 درصد |
حفظ قطعی ارزش دارایی در برابر تورم، نقدشوندگی آنی و رشد مداوم |
|
سپرده ثابت یا درآمد مطمئن |
20 تا 25 درصد |
تامین هزینههای اضطراری زندگی بدون نیاز به فروش شتابزده داراییها |
|
سهام بنیادی یا ارز دیجیتال |
10 تا 15 درصد |
امکان بهرهگیری از جهشهای قیمتی با ریسک کنترلشده |
|
وجه نقد جاری |
5 تا 10 درصد |
تامین مخارج روزمره ماهانه |
- همچنین رعایت اصول زیر موفقیت مالی شما را تضمین میکند:
- تنوعبخشی به داراییها: تمام تخممرغهای خود را در یک سبد نچینید؛ زیرا ترکیب داراییهای کمریسک با گزینههای پربازده، ریسک کل سبد را کاهش میدهد.
- دوری از خریدهای هیجانی در سقف قیمت: ورود به بازار در اوج صفهای خرید، خطای بزرگ سرمایهگذاران است؛ خریدها را همیشه در زمانهای رکود و اصلاح قیمت انجام دهید.
- محاسبه دقیق کارمزدها: پیش از ورود به هر معامله، فاصله مظنه خرید و فروش را بررسی کنید تا کارمزدهای سنگین سود شما را از بین نبرند.
- تضمین نقدشوندگی: مطمئن شوید که دارایی شما در روزهای اضطراری به سرعت به وجه نقد تبدیل میشود.
- معامله از بسترهای دارای پروانه رسمی: برای در امان ماندن از طلای نامعتبر یا کلاهبرداریها، معاملات خود را به بسترهای دارای مجوز، اینماد و تحت نظارت اتحادیه بسپارید. مطالعه راهکارهای بهترین راه حفظ ارزش پول در برابر تورم شما را در این مسیر یاری میکند.
بالاخره چطور سرمایه گذاری کنیم که به سود خوبی برسیم؟
برای ثبت یک بازدهی مداوم و مطمئن، پیادهسازی این روال ساده کفایت میکند:
نخست، بلافاصله پس از واریز حقوق ماهانه، درصدی معین (مثلا 15 تا 20 درصد) را پیش از هر هزینهای کنار بگذارید. سرمایه گذاری با سرمایه کم نیز مسیری کاملا عملیاتی است و نیازی به ارقام سنگین اولیه ندارد.
دوم، وجه نقد ریالی را در سریعترین زمان به دارایی ضدتورمی تبدیل کنید. نگهداری حتی چند هفتهای پول نقد در حسابهای جاری به معنی آب رفتن سرمایه شماست. بهترین گزینه برای این تبدیل دائمی، طلای آبشده است؛ چون هیچ پولی بابت اجرت ساخت، مالیات یا وکیوم مقوایی از بین نمیرود.
سوم، برای انجام این کار از سامانهای مطمئن استفاده کنید. بستر همراه گلد راهکاری مدرن برای خرید آنلاین طلای آبشده به شمار میآید. در سامانه همراه گلد میتوانید با کمترین مبالغ، معادل وزن دلخواه خود طلای آبشده استاندارد با کد انگ معتبر ریگیری خریداری کنید. تابلوی قیمت لحظهای و شفاف همراه گلد فاصله خرید و فروش را به حداقل میرساند. دارایی طلای شما در صندوقهای امن نگهداری میشود و در هر لحظه امکان دریافت فیزیکی شمشال طلا یا فروش و تسویه آنی ریالی وجود دارد.
نیاز به راهنمایی دارید؟
<p><span>پاسخ سوالهای پرتکرار درباره </span><span lang="AR-SA">چطور سرمایه گذاری کنیم</span></p>
خرید آنلاین طلای آبشده مناسبترین گزینه برای سرمایههای خرد است؛ زیرا بر خلاف ملک یا خودرو محدودیتی در حداقل سرمایه ندارد و مانند زیورآلات مشمول اجرت ساخت و مالیات نمیشود.
طلا همزمان با دلار آزاد و انس جهانی رشد میکند، در بلندمدت سودآوری بالاتری میسازد و دردسرهای قانونی، تقلب و خطرات امنیتی دلار کاغذی را به همراه ندارد.
بله؛ در صورت تهیه از سامانههای معتبر دارای شناسه ریگیری (انگ) و فاکتور رسمی، معتبرترین و نقدشوندهترین شکل دارایی در بازار طلا محسوب میشود.
زیرا بازار مسکن نیازمند میلیاردها تومان بودجه اولیه است و در زمانهای رکود، نقدشوندگی بسیار پایینی دارد.
دیدگاه خود را بنویسید